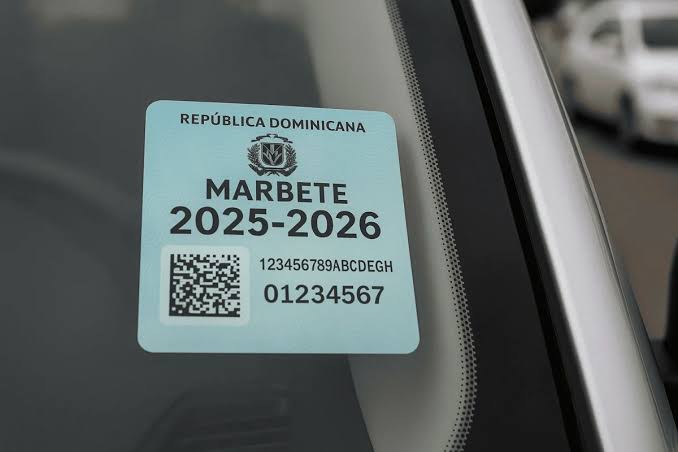
DIALOGANDO RD, SANTO DOMINGO.— El aumento del precio del marbete vehicular ha provocado cuestionamientos sobre la política de recaudación del Gobierno y sus consecuencias para los contribuyentes. La decisión, que supone incrementos de hasta mil pesos por vehículo, coincide con las preocupaciones de numerosos hogares por el costo de la vida y plantea interrogantes sobre el equilibrio entre las necesidades fiscales del Estado y la capacidad económica de la población.
La Dirección General de Impuestos Internos (DGII) dispuso que, para el período 2026-2027, los vehículos fabricados hasta 2021 paguen RD$2,000 por el derecho de circulación, mientras los correspondientes a 2022 en adelante deberán abonar RD$4,000. La modificación representa un incremento del 33.3 % en las tarifas para los propietarios que permanecen en una misma categoría.
La medida entró en vigor el jueves 29 de octubre y se aplicará a un universo de 2,136,468 vehículos habilitados para renovar el impuesto. El plazo ordinario vencerá el 31 de enero de 2027.
Más de mil millones adicionales para el Estado
La actualización representa una importante expectativa de ingresos públicos. La DGII estima recaudar RD$4,700 millones durante esta temporada, frente a los RD$3,525 millones que proyectaba obtener manteniendo los precios anteriores.
La diferencia, calculada en RD$1,175 millones, muestra la dimensión económica de una disposición cuyo impacto individual puede parecer relativamente reducido, pero que adquiere una magnitud considerable al extenderse sobre el parque vehicular.
La administración tributaria sostiene que las tarifas permanecían sin modificaciones desde 2016, pese a que la inflación acumulada durante ese período alcanzó el 58.1 %. Según sus cálculos, aplicar íntegramente esa variación habría elevado los pagos a RD$2,372 y RD$4,743, respectivamente.
Bajo ese argumento, la institución defiende que el reajuste aprobado resulta inferior al que correspondería por la inflación acumulada y que el esquema de montos fijos continúa siendo más favorable para los contribuyentes que la aplicación general del impuesto equivalente al 1 % del valor del vehículo contemplado en la legislación tributaria.
Existe, sin embargo, una particularidad: los vehículos fabricados en 2021 pasan este año a la categoría de menor tarifa. Sus propietarios pagarán RD$2,000, es decir, mil pesos menos que en la renovación anterior.
El aumento y los presupuestos familiares
La decisión ha provocado cuestionamientos de sectores sociales que consideran inoportuno incorporar nuevas cargas económicas a los presupuestos familiares.
El Consejo Dominicano de Unidad Evangélica (CODUE), encabezado por Feliciano Lacen Custodio, solicitó revisar el incremento y tomar en consideración la situación de los trabajadores cuyos ingresos resultan insuficientes para cubrir todas sus necesidades.
La organización entiende que las autoridades deben evaluar las consecuencias de sus decisiones tributarias sobre los sectores de menores recursos, especialmente cuando los hogares también enfrentan gastos en alimentación, electricidad, transporte y otros servicios esenciales.
Las posiciones parten de criterios económicos distintos. Mientras el Gobierno fundamenta la actualización en la pérdida de valor del dinero durante una década, los sectores que reclaman su revisión ponen el énfasis en la capacidad actual de pago de las familias.
La inflación acumulada permite explicar la pérdida de valor real de una tarifa que permanece fija, pero no determina por sí sola cómo se distribuye el costo del reajuste entre contribuyentes con ingresos diferentes.
Reacciones en el ámbito político
Los cuestionamientos también han trascendido al ámbito legislativo.
El senador Omar Fernández cuestionó la decisión y la vinculó con lo que considera una reforma fiscal aplicada de manera gradual, mediante aumentos de impuestos, tasas y servicios sin una revisión integral de la política tributaria.
En contraste, el presidente del Senado, Ricardo de los Santos, defendió la actualización y la relacionó con las medidas económicas adoptadas para fortalecer los ingresos públicos.
La DGII estableció los nuevos montos mediante la Resolución Administrativa DDG-AR1-2026-00009, sustentada en disposiciones del Código Tributario, la Ley 253-12 y normas administrativas relacionadas con el impuesto vehicular.
En el plano jurídico, uno de los aspectos que requiere mayor precisión es el alcance de las facultades de la administración tributaria para actualizar los valores y su relación con la legislación vigente.
El destino de los recursos
Además de sus repercusiones económicas y políticas, el incremento plantea una cuestión de interés público: el uso de los ingresos adicionales.
La DGII ha explicado que la mayor recaudación contribuirá al fortalecimiento de las finanzas públicas y a la atención de prioridades presupuestarias nacionales. Sin embargo, la información divulgada no contiene una distribución específica de los RD$1,175 millones adicionales proyectados.
Conviene distinguir, además, entre la recaudación estimada y los ingresos que finalmente recibirá el Estado. El resultado dependerá, entre otros factores, de la cantidad de propietarios que renueven y de la composición del parque vehicular sujeto al impuesto.
En ese escenario, la transparencia sobre la ejecución presupuestaria adquiere tanta importancia como la explicación del aumento.
El Gobierno dispone de argumentos fiscales para justificar la actualización de tarifas que permanecieron congeladas durante diez años. Sus críticos, por su parte, reclaman que las decisiones económicas incorporen una consideración más amplia de las dificultades que enfrentan los contribuyentes.
El alcance de la medida no se reduce a los quinientos o mil pesos que deberán pagar adicionalmente numerosos propietarios. Su importancia también reside en los criterios utilizados para distribuir las obligaciones tributarias y en la capacidad del Estado para explicar, con información verificable, cómo administra los recursos que recibe de los ciudadanos.